Domain management-accounting.de kaufen?
Wir ziehen mit dem Projekt
management-accounting.de um.
Sind Sie am Kauf der Domain
management-accounting.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain management-accounting.de kaufen?
Formell oder informell?
Das hängt von der Situation und dem Kontext ab. Formelle Kommunikation wird in offiziellen oder geschäftlichen Umgebungen verwendet, während informelle Kommunikation in persönlichen oder ungezwungenen Situationen verwendet wird. Es ist wichtig, den richtigen Ton und die richtige Sprache für die jeweilige Situation zu wählen. **
Vielen lieben Dank, formell?
Gern geschehen! Es war mir eine Freude, Ihnen helfen zu können. **

Ähnliche Suchbegriffe für Formell
Top-Angebote
Produkte zum Begriff Formell:
-
Savile Row Company Savile Row Company Slim-Fit kariertes Baumwollhemd mit einfacher Manschette, formell S herrenSavile Row Company Slim-Fit kariertes Baumwollhemd mit einfacher Manschette, formell Waschmaschinenfest Lila 100% Baumwolle. 100% Cotton Cotton91,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wala, Thomas: Kostenrechnung, Budgetierung und KostenmanagementKostenrechnung, Budgetierung und Kostenmanagement , Eine Einführung mit zahlreichen Beispielen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 3. Auflage 2022, Erscheinungsjahr: 202209, Produktform: Leinen, Titel der Reihe: Linde Lehrbuch##, Autoren: Wala, Thomas~Haslehner, Franz~Hirsch, Manuela, Auflage: 22003, Auflage/Ausgabe: 3. Auflage 2022, Seitenzahl/Blattzahl: 552, Keyword: Management; Strategie; Rechnungswesen, Fachschema: Budget - Budgetierung~Kostenmanagement~Target Costing~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen~Wirtschaftsprüfung - Wirtschaftsprüfer~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Buchführung, Rechnungswesen, Controlling~Rechnungswesen: Lehrbücher, Handbücher~Betriebswirtschaftslehre, allgemein, Bildungszweck: Lehrbuch, Skript, Thema: Verstehen, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Management: Budget und Finanzen, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Linde Verlag, Verlag: Linde Verlag, Verlag: Linde Verlag Ges.m.b.H., Länge: 248, Breite: 184, Höhe: 40, Gewicht: 1193, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783714302691 9783714301571, Herkunftsland: ÖSTERREICH (AT), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,72,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann ist Mieterhöhung formell unwirksam?
Eine Mieterhöhung ist formell unwirksam, wenn der Vermieter nicht alle gesetzlichen Voraussetzungen eingehalten hat. Dazu gehört unter anderem die Einhaltung der gesetzlichen Fristen für die Ankündigung der Mieterhöhung sowie die Begründung der Erhöhung. Zudem muss die Mieterhöhung schriftlich erfolgen und dem Mieter ordnungsgemäß zugestellt werden. Wenn einer dieser Punkte nicht erfüllt ist, kann die Mieterhöhung formell unwirksam sein. In einem solchen Fall kann der Mieter die Erhöhung ablehnen und gegebenenfalls rechtliche Schritte einleiten. **
-
Wann ist eine Nebenkostenabrechnung formell unwirksam?
Eine Nebenkostenabrechnung ist formell unwirksam, wenn sie nicht fristgerecht erstellt und dem Mieter zugesandt wird. In der Regel muss die Abrechnung innerhalb von 12 Monaten nach Ende des Abrechnungszeitraums vorliegen. Zudem muss die Abrechnung alle erforderlichen Angaben enthalten, wie z.B. eine detaillierte Aufstellung der Kosten und eine Erläuterung der Verteilerschlüssel. Fehlen diese Angaben oder sind sie unvollständig, kann die Abrechnung formell unwirksam sein. Auch Fehler bei der Berechnung oder falsche Zuordnungen von Kosten können dazu führen, dass die Abrechnung formell unwirksam ist. **
-
Wann ist eine Abrechnung formell unwirksam?
Eine Abrechnung ist formell unwirksam, wenn sie nicht den gesetzlichen Anforderungen entspricht. Dazu gehört beispielsweise, dass sie nicht fristgerecht oder nicht in schriftlicher Form erfolgt ist. Ebenso kann eine Abrechnung unwirksam sein, wenn sie nicht alle erforderlichen Angaben enthält, wie zum Beispiel die genaue Aufschlüsselung der Kosten. Zudem kann eine Abrechnung auch unwirksam sein, wenn sie nicht ordnungsgemäß an den Empfänger übermittelt wurde. Letztendlich ist eine Abrechnung formell unwirksam, wenn sie nicht den vereinbarten Vertragsbedingungen entspricht. **
-
Was sind die Unterschiede zwischen BWL, Accounting und Controlling?
BWL (Betriebswirtschaftslehre) ist ein breites Studienfach, das sich mit verschiedenen Aspekten des Managements und der Unternehmensführung befasst. Accounting bezieht sich speziell auf die Finanzbuchhaltung und die Erstellung von Jahresabschlüssen. Controlling hingegen befasst sich mit der Planung, Steuerung und Kontrolle von Unternehmenszielen und -prozessen, einschließlich der finanziellen Aspekte. Accounting ist also ein Teilbereich von BWL, während Controlling ein spezialisierteres Feld innerhalb der BWL ist. **


Wie sage ich formell die Taufe ab?
Sehr geehrte/r [Name des Pfarrers/der Pfarrerin], ich möchte Ihnen hiermit mitteilen, dass wir die Taufe unseres Kindes [Name des Kindes] formell absagen möchten. Wir haben uns dazu entschieden, aus persönlichen Gründen von der Taufe Abstand zu nehmen. Vielen Dank für Ihr Verständnis. Mit freundlichen Grüßen, [Ihr Name] **
Wer war formell letztes Staatsoberhaupt der DDR?
Wer war formell letztes Staatsoberhaupt der DDR? Das formelle letzte Staatsoberhaupt der DDR war der Staatsratsvorsitzende Egon Krenz. Er übernahm das Amt am 24. Oktober 1989 von Erich Honecker und wurde am 6. Dezember 1989 von Hans Modrow abgelöst. Krenz war jedoch nur für wenige Wochen im Amt, da die DDR kurz darauf zusammenbrach und die Wiedervereinigung mit der Bundesrepublik Deutschland stattfand. **
Top-Angebote
Produkte zum Begriff Formell:
-
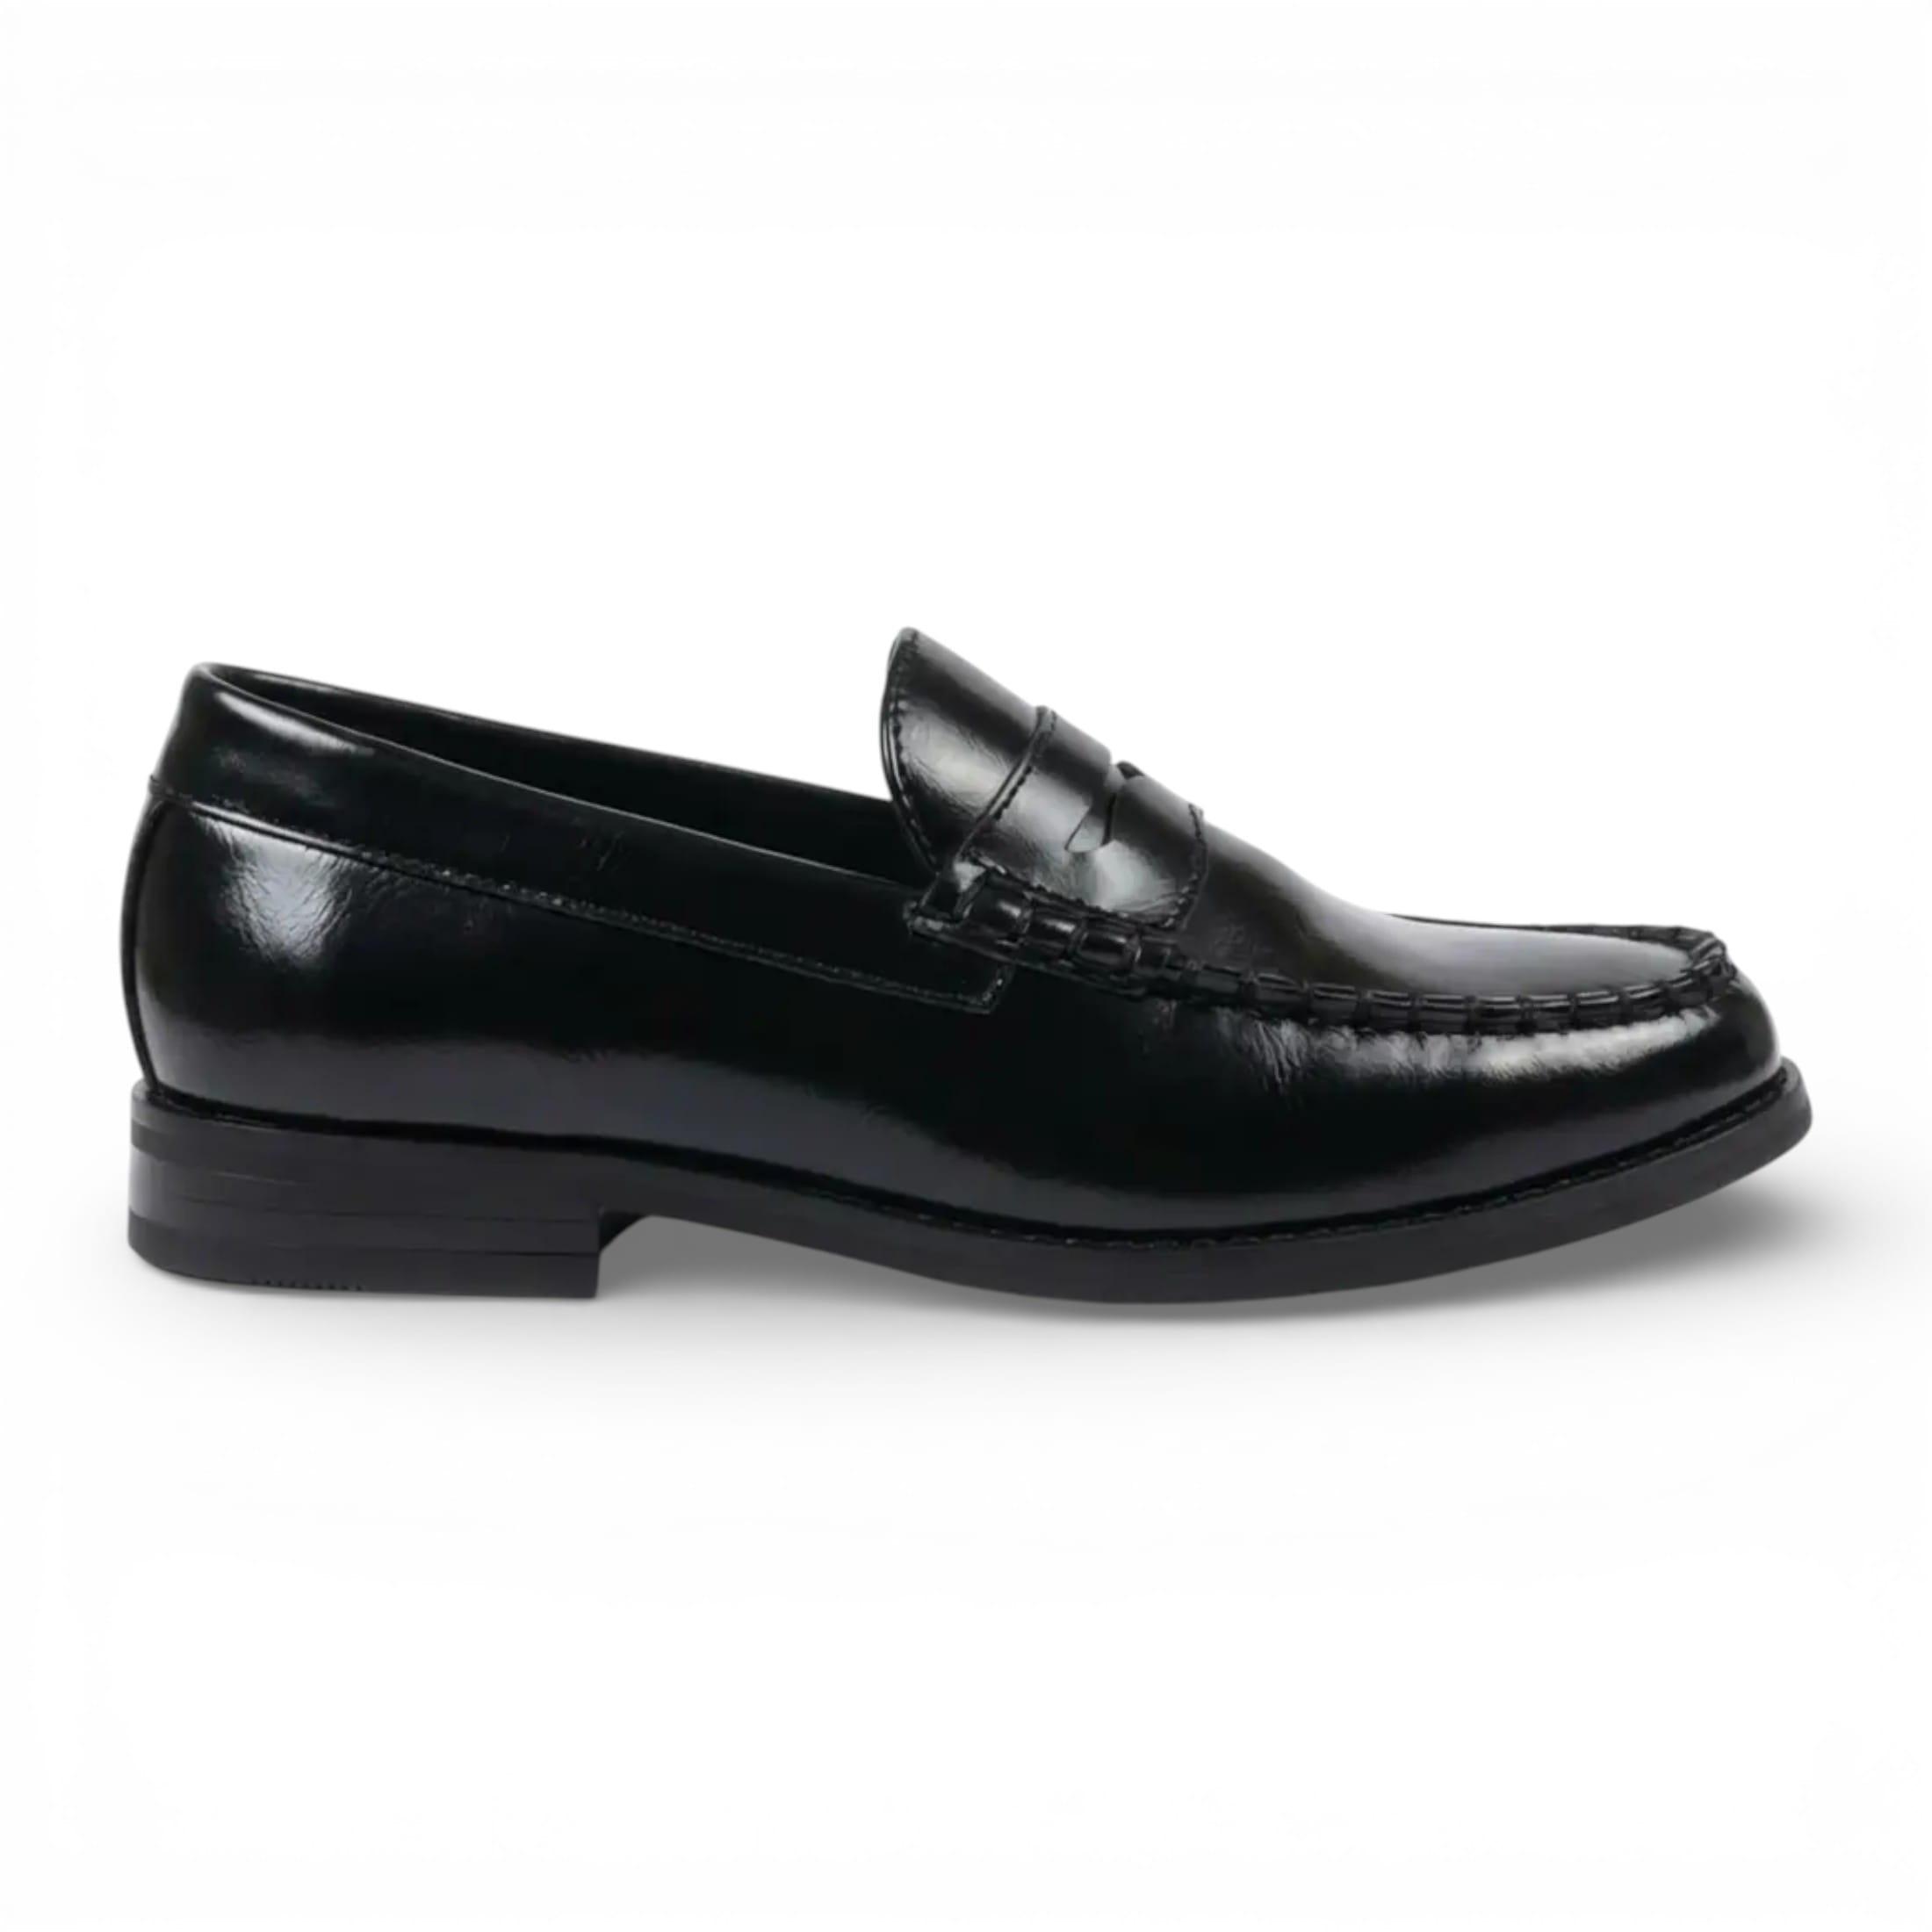
Infinity Leather Penny-Loafer aus PU‑Leder, Herrenschuh – formell und casual - SchwarzDiese klassischen Penny-Loafer für Herren vereinen zeitlosen Stil mit modernem Komfort. Gefertigt aus glattem PU-Leder mit eleganter Mokassin-Naht, bieten sie einen gepflegten Look, ideal für Business und formelle Anlässe. Dank des Slip-on-Designs lassen sie sich leicht anziehen, während ein gepolstertes Fußbett, atmungsaktives Lederfutter und eine strapazierfähige, rutschfeste Laufsohle für dauerhaften Komfort und sicheren Halt den ganzen Tag über sorgen. Hauptmerkmale: Obermaterial aus poliertem PU-Leder mit elegantem Glanz, klassischer Penny-Riemen mit Mokassin-Naht, einfaches An- und Ausziehen, gepolstertes Fußbett für erhöhten Komfort, atmungsaktives Echtlederfutter, stoßdämpfende Innensohle, strapazierfähige, hochdichte Gummilaufsohle, rutschfeste Sohle für sicheren Halt, flacher Absatz für leises Gehen. Geeignet für Business, formelle Anlässe und Smart Casual.68,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Formell oder informell?
Das hängt von der Situation und dem Kontext ab. Formelle Kommunikation wird in offiziellen oder geschäftlichen Umgebungen verwendet, während informelle Kommunikation in persönlichen oder ungezwungenen Situationen verwendet wird. Es ist wichtig, den richtigen Ton und die richtige Sprache für die jeweilige Situation zu wählen. **
-
Vielen lieben Dank, formell?
Gern geschehen! Es war mir eine Freude, Ihnen helfen zu können. **
-
Wann ist Mieterhöhung formell unwirksam?
Eine Mieterhöhung ist formell unwirksam, wenn der Vermieter nicht alle gesetzlichen Voraussetzungen eingehalten hat. Dazu gehört unter anderem die Einhaltung der gesetzlichen Fristen für die Ankündigung der Mieterhöhung sowie die Begründung der Erhöhung. Zudem muss die Mieterhöhung schriftlich erfolgen und dem Mieter ordnungsgemäß zugestellt werden. Wenn einer dieser Punkte nicht erfüllt ist, kann die Mieterhöhung formell unwirksam sein. In einem solchen Fall kann der Mieter die Erhöhung ablehnen und gegebenenfalls rechtliche Schritte einleiten. **
-
Wann ist eine Nebenkostenabrechnung formell unwirksam?
Eine Nebenkostenabrechnung ist formell unwirksam, wenn sie nicht fristgerecht erstellt und dem Mieter zugesandt wird. In der Regel muss die Abrechnung innerhalb von 12 Monaten nach Ende des Abrechnungszeitraums vorliegen. Zudem muss die Abrechnung alle erforderlichen Angaben enthalten, wie z.B. eine detaillierte Aufstellung der Kosten und eine Erläuterung der Verteilerschlüssel. Fehlen diese Angaben oder sind sie unvollständig, kann die Abrechnung formell unwirksam sein. Auch Fehler bei der Berechnung oder falsche Zuordnungen von Kosten können dazu führen, dass die Abrechnung formell unwirksam ist. **
Ähnliche Suchbegriffe für Formell
-
Savile Row Company Savile Row Company Slim-Fit kariertes Baumwollhemd mit einfacher Manschette, formell S herrenSavile Row Company Slim-Fit kariertes Baumwollhemd mit einfacher Manschette, formell Waschmaschinenfest Lila 100% Baumwolle. 100% Cotton Cotton91,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wala, Thomas: Kostenrechnung, Budgetierung und KostenmanagementKostenrechnung, Budgetierung und Kostenmanagement , Eine Einführung mit zahlreichen Beispielen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 3. Auflage 2022, Erscheinungsjahr: 202209, Produktform: Leinen, Titel der Reihe: Linde Lehrbuch##, Autoren: Wala, Thomas~Haslehner, Franz~Hirsch, Manuela, Auflage: 22003, Auflage/Ausgabe: 3. Auflage 2022, Seitenzahl/Blattzahl: 552, Keyword: Management; Strategie; Rechnungswesen, Fachschema: Budget - Budgetierung~Kostenmanagement~Target Costing~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen~Wirtschaftsprüfung - Wirtschaftsprüfer~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Buchführung, Rechnungswesen, Controlling~Rechnungswesen: Lehrbücher, Handbücher~Betriebswirtschaftslehre, allgemein, Bildungszweck: Lehrbuch, Skript, Thema: Verstehen, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Management: Budget und Finanzen, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Linde Verlag, Verlag: Linde Verlag, Verlag: Linde Verlag Ges.m.b.H., Länge: 248, Breite: 184, Höhe: 40, Gewicht: 1193, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783714302691 9783714301571, Herkunftsland: ÖSTERREICH (AT), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,72,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schulte, Christof: Personal-Controlling mit KennzahlenPersonal-Controlling mit Kennzahlen , Konkrete und umfangreiche Lösungsvorschläge und Umsetzungshilfen für ein praxisorientiertes Personal-Controlling Unbestritten ist, dass Personalmanagement ein zentraler Erfolgsfaktor der Unternehmensführung ist, ebenso die Tatsache, dass die Personalkosten häufig den größten Kostenblock eines Unternehmens darstellen. Personalarbeit muss deshalb sowohl mit der Strategie als auch mit transparenten Messgrößen verbunden sein. An diesem Punkt setzen die Planung, Steuerung und Kontrolle der Personalressourcen und des Personalbereichs im Unternehmen an. Es ist eines der zentralen Anliegen dieses Buches, Unternehmens- und Personalstrategie einerseits sowie Personalarbeit und Kennzahlen andererseits zu verknüpfen. Dazu sind aussagefähige Messinstrumente erforderlich, die in diesem Buch präsentiert werden. Es stellt einen Kennzahlenkatalog vor, dessen Aufbau sich an den Teilaktivitäten des Personalwesens orientiert und liefert Handlungsempfehlungen bei Soll-Ist-Abweichungen. Neben dem klassischen Repertoire des Personal-Controlling werden auch aktuelle Entwicklungen wie OKR und People Analytics berücksichtigt. Aus dem Inhalt: Unternehmens- und Personalstrategie als Ausgangspunkt für das Personal-Controlling: Strategisches- und operatives Personal-Controlling, Entwicklung einer Personalstrategie, Leitplanken der Kennzahlenentwicklung Personal-Controlling mit Kennzahlen: Personalbedarfs- und -strukturplanung, Personalbeschaffung, Personaleinsatz, Personalerhaltung und Leistungsstimulation, Personalentwicklung, Performance Management, Ideenmanagement, Personalfreisetzung, Kennzahlen für den Mitarbeiterwert Instrumente des Personal-Controlling: Strategische Personalbestands- und bedarfsplanung, Personal-Portfolios, Mitarbeiterbefragung, Balanced Scorecard, People Analytics, Personal-Risikomanagement, Externes Human Capital Reporting Personal-Kennzahlen in der Praxis Implementierung von Personal-Kennzahlen Der Autor: Dr. Christof Schulte ist Mitglied des Vorstandes (Chief Financial Officer) einer Management-Holding und nimmt zahlreiche Aufsichtsratsmandate wahr. Auf der Website unter www.vahlen.de/27707204 finden Leserinnen und Leser zahlreiche Kennzahlenblätter zum Download. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20200906, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Controlling Competence##, Autoren: Schulte, Christof, Auflage: 20004, Auflage/Ausgabe: 4. Auflage, Abbildungen: mit ca. 108 Abbildungen, Keyword: Personalmanagement; Unternehmensführung; HR-Controlling; Personalcontrolling; Personalwesen; Reporting; Key Performance Indicators, Fachschema: Controlling~Kontrolle (wirtschaftlich) / Controlling~Unternehmenssteuerung~Kennzahl~Koeffizient~Makroökonomie~Ökonomik / Makroökonomik~Personal (Belegschaft)~Wirtschaftsprüfung - Wirtschaftsprüfer~Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Buchführung, Rechnungswesen, Controlling~Makroökonomie~Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Personalmanagement, HRM, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XII, Seitenanzahl: 317, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, Länge: 249, Breite: 169, Höhe: 27, Gewicht: 720, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783800638017 9783800626441 9783800614004, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0080, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 4413634,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist eine Abrechnung formell unwirksam?
Eine Abrechnung ist formell unwirksam, wenn sie nicht den gesetzlichen Anforderungen entspricht. Dazu gehört beispielsweise, dass sie nicht fristgerecht oder nicht in schriftlicher Form erfolgt ist. Ebenso kann eine Abrechnung unwirksam sein, wenn sie nicht alle erforderlichen Angaben enthält, wie zum Beispiel die genaue Aufschlüsselung der Kosten. Zudem kann eine Abrechnung auch unwirksam sein, wenn sie nicht ordnungsgemäß an den Empfänger übermittelt wurde. Letztendlich ist eine Abrechnung formell unwirksam, wenn sie nicht den vereinbarten Vertragsbedingungen entspricht. **
-
Was sind die Unterschiede zwischen BWL, Accounting und Controlling?
BWL (Betriebswirtschaftslehre) ist ein breites Studienfach, das sich mit verschiedenen Aspekten des Managements und der Unternehmensführung befasst. Accounting bezieht sich speziell auf die Finanzbuchhaltung und die Erstellung von Jahresabschlüssen. Controlling hingegen befasst sich mit der Planung, Steuerung und Kontrolle von Unternehmenszielen und -prozessen, einschließlich der finanziellen Aspekte. Accounting ist also ein Teilbereich von BWL, während Controlling ein spezialisierteres Feld innerhalb der BWL ist. **
-
Wie sage ich formell die Taufe ab?
Sehr geehrte/r [Name des Pfarrers/der Pfarrerin], ich möchte Ihnen hiermit mitteilen, dass wir die Taufe unseres Kindes [Name des Kindes] formell absagen möchten. Wir haben uns dazu entschieden, aus persönlichen Gründen von der Taufe Abstand zu nehmen. Vielen Dank für Ihr Verständnis. Mit freundlichen Grüßen, [Ihr Name] **
-
Wer war formell letztes Staatsoberhaupt der DDR?
Wer war formell letztes Staatsoberhaupt der DDR? Das formelle letzte Staatsoberhaupt der DDR war der Staatsratsvorsitzende Egon Krenz. Er übernahm das Amt am 24. Oktober 1989 von Erich Honecker und wurde am 6. Dezember 1989 von Hans Modrow abgelöst. Krenz war jedoch nur für wenige Wochen im Amt, da die DDR kurz darauf zusammenbrach und die Wiedervereinigung mit der Bundesrepublik Deutschland stattfand. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.